
Émetteurs privés étrangers canadiens : l’information à fournir à la SEC
Les émetteurs privés étrangers canadiens bénéficient d’un régime allégé de la SEC, notamment des dépôts selon le régime d’information multinational sur formulaire 40-F et des règles de sollicitation de procurations de leur pays d’origine. Ce guide explique les critères de la Rule 3b-4, le choix entre les formulaires 40-F et 20-F, les obligations de la loi Sarbanes-Oxley, les modifications de 2026 aux déclarations de l’article 16 et la dispense canadienne de la SEC, ainsi que les conséquences de la perte du statut.
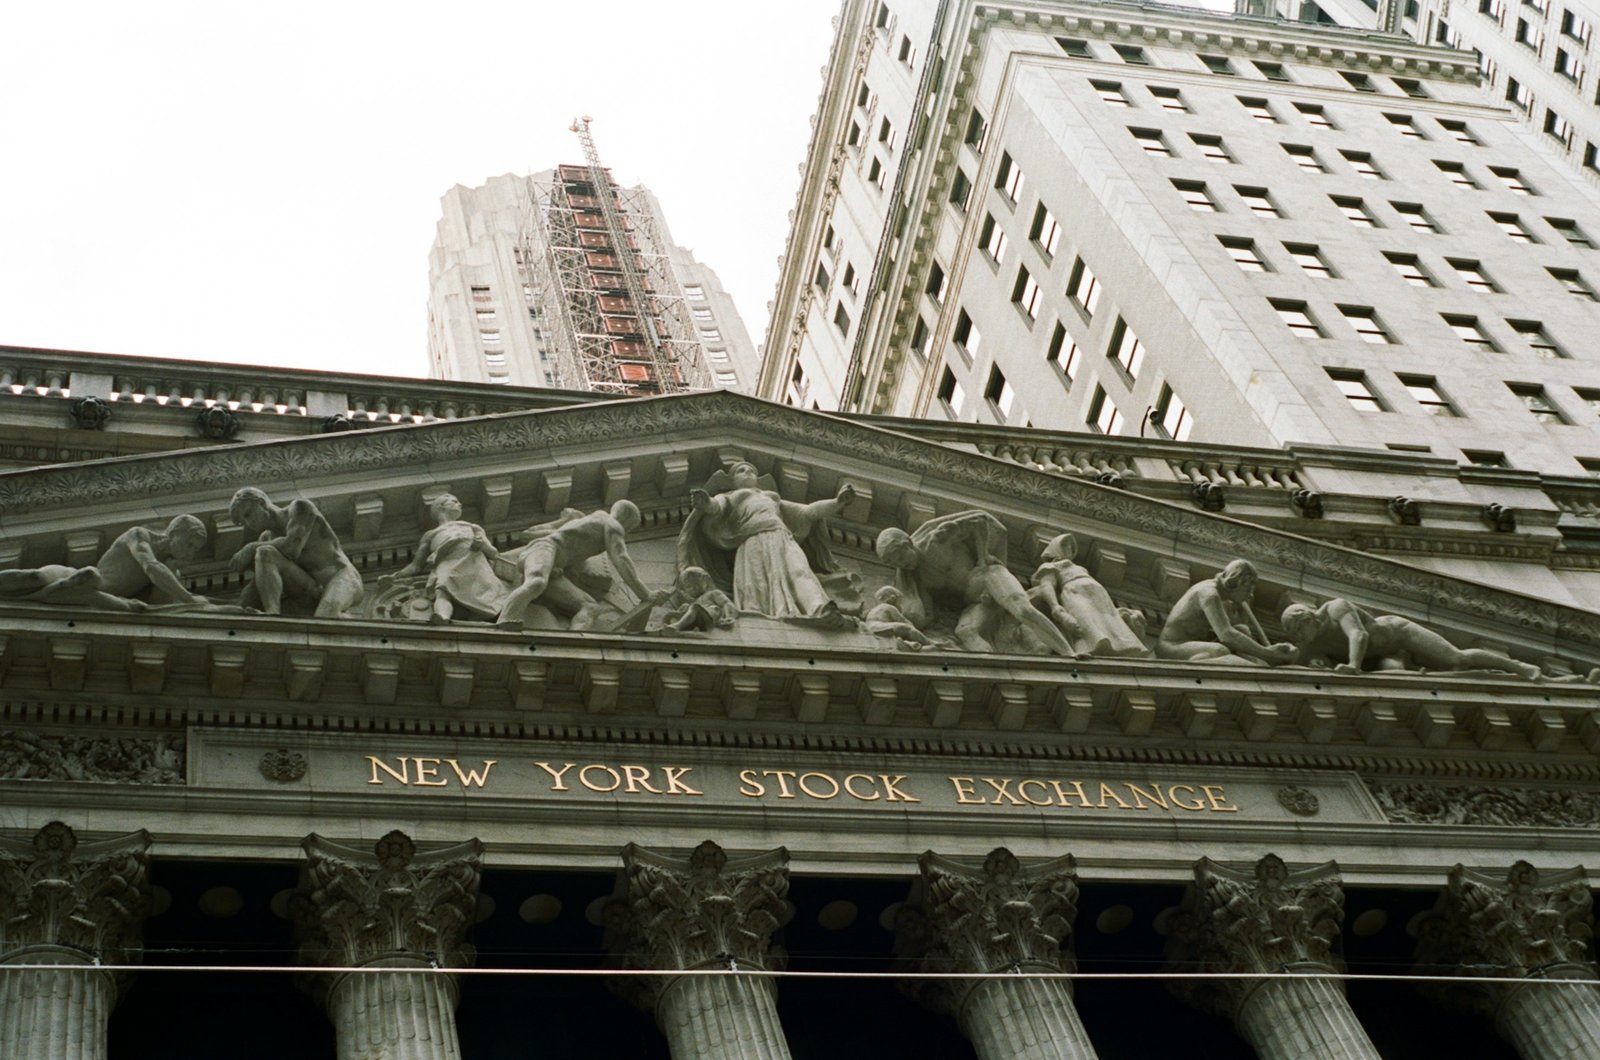
L’essentiel
- Le statut d’émetteur privé étranger s’apprécie chaque année au dernier jour ouvrable du deuxième trimestre de l’exercice.
- L’émetteur ne perd son statut que si plus de 50 % des titres avec droit de vote sont détenus par des résidents américains et qu’un critère de liens d’affaires est rempli.
- Le formulaire 40-F exige 12 mois d’information au Canada et un flottant d’au moins 75 millions de dollars américains.
- Depuis le 18 mars 2026, les administrateurs et dirigeants sont soumis à l’article 16(a), avec une dispense de la SEC pour les initiés canadiens qui déclarent selon le Règlement 55-104.
- La perte du statut impose les formulaires américains nationaux dès le premier jour de l’exercice suivant.
Pourquoi le statut d’émetteur privé étranger compte pour les sociétés canadiennes
Les émetteurs privés étrangers canadiens sont des sociétés canadiennes inscrites à la cote ou enregistrées aux États-Unis qui sont admissibles au régime d’information allégé que la Securities and Exchange Commission (SEC) offre aux émetteurs non américains. Le statut d’émetteur privé étranger (« foreign private issuer » ou FPI) permet à une société canadienne de déposer ses rapports annuels sur formulaire 40-F dans le cadre du régime d’information multinational (RIM) ou sur formulaire 20-F au lieu des formulaires 10-K, 10-Q et 8-K.
Il lui permet aussi de suivre les règles de sollicitation de procurations de son pays d’origine et d’éviter certaines exigences américaines de gouvernance. La perte de ce statut entraîne le passage au régime américain national complet, avec d’importantes conséquences en matière de coûts et de conformité.
La présente note explique les critères du statut, le choix entre les formulaires 40-F et 20-F, les obligations découlant de la loi Sarbanes-Oxley (SOX), les modifications de 2026 aux déclarations d’initiés de l’article 16 pour les administrateurs et dirigeants de ces émetteurs et la dispense de la SEC visant les initiés canadiens, ainsi que les conséquences de la perte du statut.
Les critères de la Rule 3b-4
Selon la Rule 3b-4 de l’Exchange Act, tout émetteur étranger (autre qu’un gouvernement étranger) est un émetteur privé étranger, sauf si, au dernier jour ouvrable de son deuxième trimestre d’exercice le plus récent, les deux conditions suivantes sont remplies :
- Critère de l’actionnariat. Plus de 50 % de ses titres avec droit de vote en circulation sont détenus directement ou indirectement, selon les registres, par des résidents américains ;
- Critère des liens d’affaires. L’une ou l’autre des situations suivantes existe : la majorité de ses membres de la haute direction ou de ses administrateurs sont citoyens ou résidents américains ; plus de 50 % de son actif est situé aux États-Unis ; ou son entreprise est administrée principalement aux États-Unis.
Le critère de l’actionnariat repose sur une méthode de transparence : l’émetteur doit interroger les courtiers, banques et autres prête-noms aux États-Unis, dans son territoire de constitution et sur son principal marché de négociation quant au nombre d’actions détenues pour des clients résidant aux États-Unis, et compter les propriétaires véritables résidant aux États-Unis indiqués dans les déclarations de propriété véritable. De nombreux émetteurs privés étrangers canadiens dont l’actionnariat institutionnel américain est important échouent au critère de l’actionnariat ; c’est donc souvent le critère des liens d’affaires qui tranche.
Effectuez l’analyse du statut bien avant la fin du deuxième trimestre de chaque exercice. Le changement de résidence de quelques administrateurs, du lieu de la prise de décisions de la haute direction ou de l’emplacement des actifs peut modifier le résultat, mais ces mesures doivent être réelles et documentées, et non de façade.
Formulaire 40-F (RIM) ou formulaire 20-F
Le RIM permet aux émetteurs canadiens admissibles de satisfaire à bon nombre d’exigences de la SEC au moyen de leurs documents d’information canadiens. Selon les instructions générales du formulaire 40-F, un déposant peut utiliser ce formulaire s’il est constitué ou organisé sous le régime des lois du Canada ou d’une province ou d’un territoire canadien, s’il est un émetteur privé étranger ou une société d’État, s’il est soumis aux exigences canadiennes d’information périodique depuis au moins 12 mois civils et s’y conforme, et si son flottant est d’au moins 75 millions de dollars américains (ou s’il a déposé un formulaire F-9 avant le 31 décembre 2012).
| Caractéristique | Formulaire 40-F (RIM) | Formulaire 20-F |
|---|---|---|
| Admissibilité | Émetteur privé étranger canadien, 12 mois d’information au Canada, flottant d’au moins 75 M$ US | Tout émetteur privé étranger |
| Contenu du rapport annuel | Documents d’information annuels canadiens (notice annuelle, états financiers, rapport de gestion) intégrés au formulaire 40-F | Contenu prescrit par les règles américaines dans le formulaire 20-F |
| États financiers | IFRS ou PCGR américains, tels que déposés au Canada | IFRS publiées par l’IASB sans rapprochement, ou PCGR américains |
| Rapports intermédiaires | Fournis sur formulaire 6-K tels que déposés au Canada | Fournis sur formulaire 6-K selon la pratique du pays d’origine |
| Utilisateurs types | Grands émetteurs canadiens inscrits à la TSX et au NYSE ou au Nasdaq | Petits émetteurs canadiens ou émetteurs non admissibles au RIM |
Le RIM vise aussi les déclarations d’inscription pour les placements (formulaires F-10, F-7, F-8 et F-80 pour les émetteurs admissibles) ; de nombreux émetteurs privés étrangers canadiens peuvent donc offrir des titres aux États-Unis au moyen d’un prospectus canadien assorti d’ajouts américains limités.
SOX 404, attestation de l’auditeur et gouvernance
Les émetteurs privés étrangers canadiens inscrits auprès de la SEC sont assujettis à la loi Sarbanes-Oxley. La direction doit évaluer le contrôle interne à l’égard de l’information financière selon l’article 404(a), et les « accelerated filers » et « large accelerated filers » doivent aussi obtenir l’attestation de l’auditeur selon l’article 404(b). Les sociétés nouvellement ouvertes et les « emerging growth companies » bénéficient d’allègements transitoires. Le chef de la direction et le chef des finances attestent les rapports annuels selon les articles 302 et 906. Ces exigences s’appliquent parallèlement aux règles canadiennes d’attestation du Règlement 52-109, et les émetteurs bâtissent habituellement un cadre de contrôle unique qui satisfait aux deux.
Les règles de gouvernance des bourses américaines permettent aux émetteurs privés étrangers de suivre la pratique de leur pays d’origine pour de nombreuses exigences, en indiquant les différences importantes, mais l’indépendance du comité d’audit selon la Rule 10A-3 s’applique. Les règles canadiennes de gouvernance, dont le Règlement 52-110 sur le comité d’audit et le Règlement 58-101 sur l’information concernant la gouvernance, continuent de s’appliquer au Canada.
L’article 16 en 2026 : nouvelles déclarations des initiés et dispense canadienne
Jusqu’en 2026, les administrateurs et dirigeants des émetteurs privés étrangers étaient dispensés de l’article 16 de l’Exchange Act en vertu de la Rule 3a12-3(b). Cela a changé avec la Holding Foreign Insiders Accountable Act, adoptée le 18 décembre 2025.
Selon la fiche d’information de la SEC sur ses modifications d’application, depuis le 18 mars 2026, les administrateurs et dirigeants des émetteurs privés étrangers dont une catégorie de titres de capitaux propres est inscrite en vertu de l’article 12 doivent déposer des déclarations selon l’article 16(a), par voie électronique et en anglais. Les porteurs de 10 % ne sont pas visés, et les initiés de ces émetteurs demeurent dispensés de la règle de récupération des profits à court terme de l’article 16(b) et de l’interdiction de vente à découvert de l’article 16(c).
Le 5 mars 2026, la SEC a rendu une ordonnance de dispense libérant de l’obligation de dépôt de l’article 16(a) les administrateurs et dirigeants d’émetteurs privés étrangers constitués ou organisés dans des « territoires admissibles » déterminés, dont le Canada, s’ils sont soumis à une « réglementation admissible » et remplissent les conditions de l’ordonnance. Pour le Canada, la réglementation admissible est le Règlement 55-104 sur les exigences et dispenses de déclaration d’initié, appuyé par SEDI. En pratique, les administrateurs et dirigeants des émetteurs privés étrangers canadiens qui déclarent sur SEDI selon le Règlement 55-104 peuvent généralement se prévaloir de l’ordonnance, mais chaque émetteur devrait confirmer que ses initiés remplissent toutes les conditions et suivre toute modification de la dispense.
Autres allègements pour les émetteurs privés étrangers canadiens
- Règles de sollicitation de procurations. Ces émetteurs sont dispensés des règles de la SEC sur les procurations et suivent les exigences canadiennes en matière de procurations et de circulaires.
- Regulation FD. Ils ne sont pas soumis à la Regulation FD, bien que les règles canadiennes sur la communication sélective de l’Instruction générale 51-201 s’appliquent.
- Information courante. Au lieu du formulaire 8-K, ils fournissent l’information sur formulaire 6-K lorsqu’ils la rendent publique dans leur pays.
- Rémunération de la haute direction. Ils suivent les règles d’information de leur pays d’origine ; les émetteurs canadiens utilisent l’Annexe 51-102A6.
- Déclarations de propriété véritable. Les déclarations américaines selon les annexes 13D et 13G s’appliquent aux porteurs de titres de capitaux propres inscrits de ces émetteurs, parallèlement aux règles canadiennes du système d’alerte.
Placements transfrontaliers et responsabilité
L’inscription aux États-Unis entraîne une responsabilité américaine. Les émetteurs privés étrangers canadiens qui offrent des titres aux États-Unis, que ce soit dans le cadre du RIM ou sur formulaire F-3 ou F-1, s’exposent à la responsabilité des articles 11 et 12 de la Securities Act of 1933 et à des réclamations fondées sur la Rule 10b-5 de l’Exchange Act, en plus de la responsabilité légale canadienne.
Les contrôles de communication de l’information, la qualité de l’information prospective et la cohérence entre les dépôts canadiens et américains comptent donc des deux côtés de la frontière. Les documents déposés au Canada et fournis sur formulaire 6-K peuvent être intégrés dans les déclarations d’inscription américaines, ce qui leur étend la responsabilité américaine.
Les placements préalables sont courants. Les émetteurs canadiens admissibles déposent souvent un prospectus préalable de base canadien et une déclaration d’inscription correspondante selon le RIM, ce qui leur permet de vendre rapidement des titres dans les deux pays lorsque les marchés sont favorables. Notre note sur l’information occasionnelle explique les normes canadiennes d’information continue qui alimentent ces documents.
Normes d’inscription des bourses américaines
Les émetteurs privés étrangers canadiens inscrits au New York Stock Exchange ou au Nasdaq peuvent généralement suivre la pratique de gouvernance de leur pays d’origine au lieu de nombreuses normes d’inscription américaines, pourvu qu’ils indiquent les principales différences de leurs pratiques.
D’importantes exceptions s’appliquent : le comité d’audit doit satisfaire aux exigences d’indépendance de la Rule 10A-3 de l’Exchange Act, l’émetteur doit aviser la bourse de toute non-conformité, et les normes de récupération de la rémunération adoptées en vertu de la loi Dodd-Frank s’appliquent aussi à ces émetteurs. Les émetteurs canadiens constatent habituellement que les règles canadiennes de gouvernance répondent à la plupart des attentes, mais les pratiques du comité de rémunération, l’approbation des régimes de rémunération en titres par les actionnaires et les politiques de récupération exigent un examen particulier.
Ce qui se passe en cas de perte du statut
Selon la Rule 3b-4(e), une fois qu’un émetteur est admissible au statut, il peut utiliser les formulaires et règles qui s’y rattachent jusqu’à ce qu’il cesse d’y être admissible à la fin de son deuxième trimestre d’exercice le plus récent. L’émetteur qui échoue au critère doit commencer à se conformer aux formulaires et règles américains nationaux dès le premier jour de l’exercice suivant.
Les conséquences comprennent le dépôt de rapports annuels sur formulaire 10-K, de rapports trimestriels sur formulaire 10-Q et de rapports courants sur formulaire 8-K ; la préparation d’états financiers selon les PCGR américains ; le respect des règles de la SEC sur les procurations et de l’information américaine sur la rémunération de la haute direction ; l’ensemble des obligations de l’article 16, y compris la récupération des profits à court terme ; la Regulation FD ; et la perte du RIM pour les placements.
La transition est coûteuse et longue, surtout la conversion des IFRS aux PCGR américains et l’information trimestrielle supplémentaire. Les émetteurs qui prévoient perdre leur statut devraient planifier au moins six à neuf mois à l’avance. Certains émetteurs canadiens qui perdent leur statut choisissent de se retirer de la cote des bourses américaines et de se désinscrire, s’ils remplissent les conditions de désinscription de la SEC.
L’examen par la SEC de la définition d’émetteur privé étranger
En juin 2025, la SEC a publié un document de réflexion sollicitant des commentaires sur l’opportunité de modifier la définition, en raison de préoccupations selon lesquelles de nombreux émetteurs privés étrangers ne sont inscrits qu’aux États-Unis et ne sont soumis à aucune réglementation significative dans leur pays d’origine. Les émetteurs canadiens qui ont une inscription active au Canada et des obligations d’information canadiennes sont dans une situation différente de celle des émetteurs sans réglementation dans leur marché d’origine, mais toute modification de la définition pourrait les toucher. Les émetteurs privés étrangers canadiens devraient suivre les suites réglementaires et, s’il y a lieu, participer aux consultations par l’entremise d’associations sectorielles.
Liste de contrôle pratique pour les émetteurs privés étrangers canadiens
- Vérifier le statut chaque année au dernier jour ouvrable du deuxième trimestre de l’exercice et conserver l’analyse au dossier.
- Suivre l’actionnariat américain au moyen de demandes aux prête-noms et des déclarations de propriété véritable.
- Surveiller la résidence des administrateurs et des membres de la haute direction et le lieu d’administration de l’entreprise.
- Confirmer le maintien de l’admissibilité au RIM, y compris le flottant de 75 millions de dollars américains.
- Maintenir un cadre de contrôle unique conforme à SOX et au Règlement 52-109.
- Confirmer les déclarations des initiés sur SEDI et leur admissibilité à l’ordonnance de dispense de 2026 relative à l’article 16(a).
- Tenir à jour un plan d’urgence en cas de perte du statut.
Notre page sur la conformité en matière d’information continue et notre note sur les règles sur les opérations d’initiés et la communication d’information privilégiée traitent du volet canadien, et notre pupitre américain explique les inscriptions transfrontalières.
Comment TRW & Co peut vous aider
Nous conseillons les émetteurs canadiens sur leur statut et leurs obligations aux États-Unis du point de vue du droit canadien : vérification annuelle du statut, admissibilité et dépôts selon le RIM, coordination de l’information continue canadienne avec les rapports à la SEC, déclarations d’initiés selon le Règlement 55-104 et modifications de 2026 à l’article 16, et planification en cas de perte du statut ou de désinscription. Nous travaillons avec des avocats américains en valeurs mobilières sur les questions de droit américain. La présente note est une information générale et non un avis juridique. Pour discuter de votre statut, communiquez avec nous.
Questions fréquentes
Comment une société canadienne perd-elle son statut d’émetteur privé étranger ?
Elle échoue au critère de la Rule 3b-4 si, au dernier jour ouvrable de son deuxième trimestre d’exercice, plus de 50 % de ses titres avec droit de vote sont détenus, selon les registres, par des résidents américains et que, de plus, la majorité de ses membres de la haute direction ou de ses administrateurs sont citoyens ou résidents américains, que plus de 50 % de son actif est aux États-Unis ou que son entreprise y est principalement administrée.
Qui peut utiliser le formulaire 40-F ?
Selon les instructions du formulaire 40-F, un déposant constitué au Canada qui est un émetteur privé étranger ou une société d’État, qui est soumis aux exigences canadiennes d’information périodique depuis au moins 12 mois civils et s’y conforme, et dont le flottant est d’au moins 75 millions de dollars américains (ou qui a déposé un formulaire F-9 avant le 31 décembre 2012).
Les administrateurs des émetteurs privés étrangers canadiens doivent-ils maintenant déposer des déclarations selon l’article 16 ?
L’article 16(a) s’applique aux administrateurs et dirigeants de ces émetteurs depuis le 18 mars 2026 en vertu de la Holding Foreign Insiders Accountable Act. Le 5 mars 2026, la SEC a dispensé les administrateurs et dirigeants d’émetteurs de territoires admissibles, dont le Canada, qui sont soumis au Règlement 55-104 et remplissent les conditions de l’ordonnance.
Les initiés de ces émetteurs sont-ils soumis aux règles sur les profits à court terme ?
Non. Les modifications de 2026 de la SEC ont maintenu la dispense des initiés de ces émetteurs à l’égard de la récupération des profits à court terme de l’article 16(b) et de l’interdiction de vente à découvert de l’article 16(c), et les porteurs de 10 % demeurent hors du champ de l’article 16(a). Les règles canadiennes sur les opérations et déclarations d’initiés continuent de s’appliquer.
Que se passe-t-il lorsqu’un émetteur canadien perd son statut ?
À compter du premier jour de l’exercice suivant, il doit utiliser les formulaires américains nationaux (10-K, 10-Q, 8-K), préparer généralement ses états financiers selon les PCGR américains, respecter les règles de la SEC sur les procurations et l’ensemble de l’article 16, et renoncer au RIM. Il est recommandé de planifier six à neuf mois à l’avance.
Sources
- eCFR : 17 CFR 240.3b-4 (définition de foreign private issuer)
- SEC : instructions générales du formulaire 40-F
- SEC : fiche d’information sur les modifications définitives relatives à la Holding Foreign Insiders Accountable Act
- SEC, Release No. 34-104931 : ordonnance de dispense visant les administrateurs et dirigeants de certains émetteurs privés étrangers (5 mars 2026)
- SEC : document de réflexion sur l’admissibilité au statut d’émetteur privé étranger (Release No. 33-11376, juin 2025)
Information générale seulement, et non un avis juridique. Les renvois aux lois, aux tribunaux et aux autorités décrivent le droit et la pratique publiés à la date indiquée.
 Marchés financiers et valeurs mobilières
Communication sélective et relations avec les investisseurs selon l’Instruction générale 51-201
La communication sélective d’information importante à des analystes ou à de grands investisseurs est l’une des façons les plus courantes pour une société cotée de s’attirer… 11 min de lecture
 Marchés financiers et valeurs mobilières
Billets à recours limité et capital hybride au Canada
Les billets à recours limité permettent aux banques et aux assureurs canadiens de lever des fonds propres de catégorie 1 supplémentaires sous forme de dette, le… 11 min de lecture
 Marchés financiers et valeurs mobilières
Marchés de prédiction et contrats événementiels au Canada
Les marchés de prédiction qui offrent des contrats événementiels aux Canadiens relèvent de deux ensembles de règles : le droit des valeurs mobilières et des dérivés, dont… 11 min de lecture